
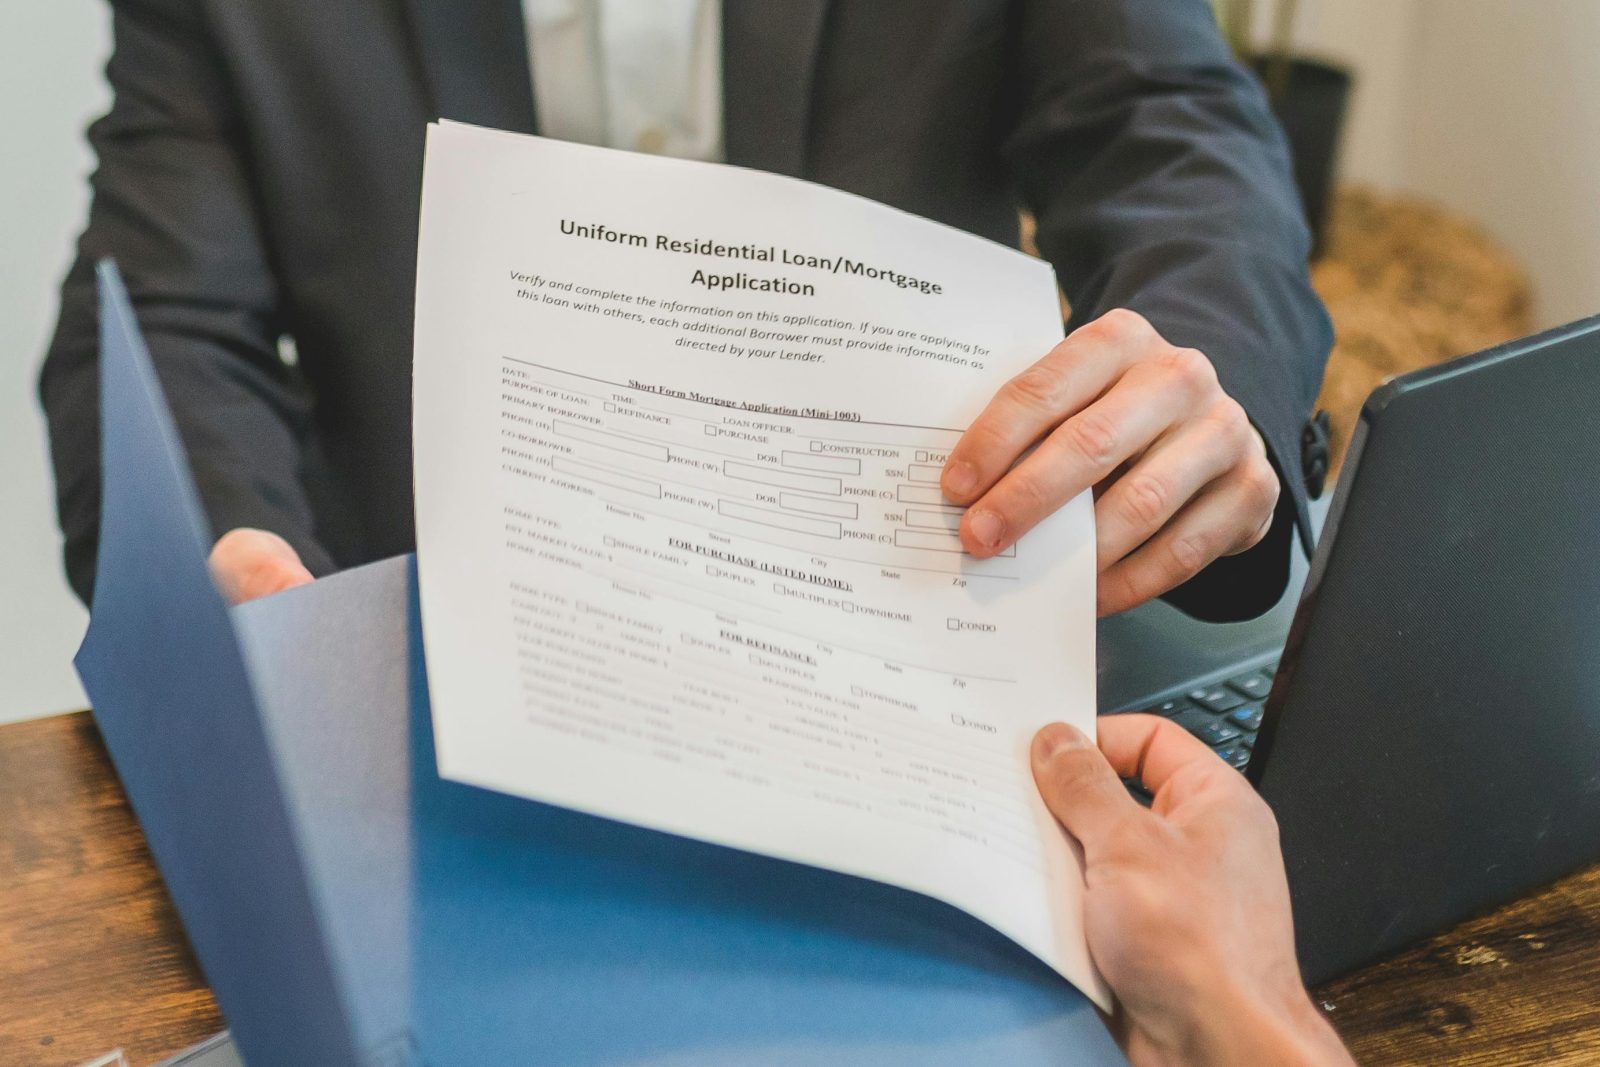
Kiedy myślimy o kredytach, zarówno hipotecznych, jak i gotówkowych, często spotykamy się z pojęciem WIBOR. Choć dla wielu osób jest to termin znany jedynie powierzchownie, w rzeczywistości ma on kluczowe znaczenie dla wysokości raty kredytowej. Zrozumienie, czym jest WIBOR i jak wpływa na nasze zobowiązania, pozwala lepiej planować finanse i unikać niespodzianek w domowym budżecie.
Czym jest WIBOR?
WIBOR, czyli Warsaw Interbank Offered Rate, to średnia stopa procentowa, po jakiej największe banki w Polsce pożyczają sobie nawzajem środki na określony czas. Jest wyliczana codziennie i publikowana w różnych wariantach – na przykład WIBOR 1M (miesięczny), 3M (trzymiesięczny), 6M czy 12M. W praktyce najczęściej spotykamy się z WIBOR-em 3M lub 6M przy kredytach hipotecznych.
Warto podkreślić, że WIBOR nie jest bezpośrednio ustalany przez bank centralny, ale odzwierciedla sytuację rynkową, a w szczególności poziom płynności w sektorze bankowym i ogólną politykę monetarną. Dlatego jego wartość zmienia się w czasie – może rosnąć, gdy koszty pożyczania pieniędzy na rynku międzybankowym wzrastają, lub spadać, gdy banki mają nadwyżki gotówki.
WIBOR a rata kredytu
Dla kredytobiorcy najważniejszy jest wpływ WIBOR-u na wysokość raty. Wiele kredytów hipotecznych i konsumenckich jest oprocentowanych w systemie zmiennym, co oznacza, że składa się ono z dwóch części: stałej marży banku oraz zmiennej stopy WIBOR.
Przykładowo, jeśli kredyt ma oprocentowanie w wysokości WIBOR 3M + 2%, a WIBOR wynosi 6%, oprocentowanie całkowite kredytu wynosi 8%. Jeżeli po kilku miesiącach WIBOR wzrośnie do 7%, oprocentowanie automatycznie wzrasta do 9%, a rata kredytu rośnie proporcjonalnie.
Zrozumienie tej zależności jest kluczowe dla planowania wydatków – pozwala przewidzieć, jak zmiany na rynku międzybankowym wpłyną na nasz domowy budżet. Warto pamiętać, że wzrost WIBOR-u nie oznacza jedynie wyższej raty, ale także rosnących kosztów całkowitych kredytu w długim okresie.
Rodzaje WIBOR i ich znaczenie
Nie każdy WIBOR jest taki sam. Najczęściej spotykane warianty to:
- WIBOR 1M – stosowany głównie przy krótkoterminowych kredytach i produktach finansowych. Oznacza oprocentowanie na jeden miesiąc.
- WIBOR 3M – najczęściej stosowany przy kredytach hipotecznych. Oznacza oprocentowanie dla okresu trzech miesięcy, po którym następuje aktualizacja raty.
- WIBOR 6M i 12M – używany przy niektórych kredytach długoterminowych lub w przypadku bardziej elastycznych produktów finansowych.
Wybór WIBOR-u ma znaczenie nie tylko dla wysokości raty, ale również dla częstotliwości jej zmiany. Im krótszy okres WIBOR-u, tym częstsza aktualizacja oprocentowania, co oznacza większą wrażliwość kredytu na wahania rynkowe.
Wypadek, awaria, coś, o czym powinniśmy napisać — wyślij nam zdjęcie albo krótki opis. Zajmuje to tylko 30 sekund. Zgłoś temat
Jak monitorować WIBOR i reagować na zmiany
Świadomy kredytobiorca powinien regularnie sprawdzać poziom WIBOR-u, ponieważ pozwala to przewidzieć przyszłe zmiany raty. W tym celu warto korzystać z oficjalnych publikacji stóp procentowych, dostępnych na stronach banków oraz w komunikatach rynkowych.
Dodatkowo, planując budżet, warto uwzględnić możliwe scenariusze wzrostu WIBOR-u. Przykładowo, nawet jeśli obecnie stopa jest niska, warto przygotować finansową poduszkę bezpieczeństwa na wypadek jej wzrostu. Dzięki temu nie będziemy zaskoczeni wyższą ratą, a zarządzanie kredytem stanie się bardziej przewidywalne.
WIBOR a decyzje finansowe
Znajomość WIBOR-u może wpływać na różne decyzje finansowe. Po pierwsze, pomaga ocenić, czy kredyt o zmiennym oprocentowaniu jest bezpieczny w obecnym kontekście rynkowym. Po drugie, może wspierać decyzje o ewentualnej refinansacji kredytu lub jego wcześniejszej spłacie, zwłaszcza jeśli oczekuje się wzrostu stóp procentowych.
Kredytobiorcy, którzy lepiej rozumieją mechanizm działania WIBOR-u, są w stanie podejmować bardziej świadome decyzje – na przykład wybierać kredyt z dłuższym okresem odnawiania WIBOR-u, gdy chcą większej stabilności rat, lub krótszym, gdy przewidują spadek stóp i chcą korzystać z niższego oprocentowania.
Wnioski praktyczne dla kredytobiorców
Zrozumienie WIBOR-u jest kluczowe nie tylko dla osób, które już mają kredyt, ale także dla tych, którzy planują wziąć zobowiązanie. Wiedza o tym, jak stopy procentowe wpływają na ratę i całkowity koszt kredytu, pozwala lepiej planować wydatki i podejmować decyzje finansowe z większą pewnością.
Regularne monitorowanie WIBOR-u, świadomość możliwych zmian i przygotowanie finansowej rezerwy to proste, ale skuteczne strategie, które pomagają uniknąć niespodzianek i stresu związanego z rosnącymi ratami. Dzięki temu kredyt staje się narzędziem do realizacji planów, a nie źródłem niepewności.
Materiał sponsorowany
Komentarze (0)
Jeszcze nikt tu nie napisał — może to Ty będziesz pierwszy?